













 Escrito por
 Revisto por
Através de um crédito pessoal, consegue obter dinheiro extra para várias finalidades. Mas, com tantos bancos no mercado, torna-se complicado identificar o melhor empréstimo.
Para ter sucesso nessa missão, vamos partilhar consigo:
- As financeiras com as ofertas de crédito pessoal mais barato;
- Como escolher o melhor financiamento;
- Dicas para acelerar a aprovação do empréstimo.
Ao simular online com a Gestlifes, pode também receber as propostas de crédito pessoal mais vantajosas. Terá uma resposta imediata com pré-aprovação.
Qual é a Melhor Financeira Para Crédito Pessoal Online?
| Instituição | Montante | Prazo | TAEG (Desde) |
|---|---|---|---|
|
Caixa Geral de Depósitos |
3.000 – 75.000 € |
12 – 84 meses |
9,3% |
|
Oney |
2.500 – 50.000 € |
12 – 84 meses |
9,7% |
|
ActivoBank |
1.000 – 75.000 € |
18 – 84 meses |
9,8% |
|
BNI Europa |
1.000 – 50.000 € |
24 – 84 meses |
10% |
|
Crédito Agrícola |
500 – 75.000 € |
12 – 84 meses |
10% |
|
Younited Credit |
1.000 – 50.000 € |
24 – 84 meses |
10% |
|
Puzzle |
2.000 – 6.000 € |
6 – 96 meses |
10,2% |
|
Revolut |
1.000 – 30.000 € |
18 – 84 meses |
10,2% |
|
Novo Banco |
2.000 – 75.000 € |
6 – 84 meses |
10,3% |
|
Credibom |
3.000 – 75.000 € |
12 – 84 meses |
11,31% |
|
BPI |
1.000 – 75.000 € |
18 – 84 meses |
11,5% |
|
Montepio Crédito |
2.500 – 30.000 € |
24 – 84 meses |
11,7% |
|
Millennium BCP |
1.000 – 75.000 € |
18 – 84 meses |
12,5% |
|
Santander |
1.500 – 75.000 € |
24 – 84 meses |
13,2% |
|
Universo |
4.000 – 50.000 € |
18 – 84 meses |
13,4% |
|
Bankinter |
300 – 75.000 € |
3 – 84 meses |
14,9% |
|
Cofidis |
5.000 – 20.000 € |
54 – 84 meses |
15% |
|
Wizink |
1.000 – 9.200 € |
24 – 84 meses |
15% |
À data de 28/10/2026
A melhor financeira para crédito pessoal varia de acordo com as necessidades e com o perfil de cada cliente, mas, de uma forma mais geral, é a que apresenta a menor TAEG.
A TAEG inclui todos os custos de um financiamento. Por isso, a oferta que apresentar a menor taxa resulta no crédito pessoal mais barato.
👉 Os tetos máximos das TAEG são atualizados trimestralmente pelo Banco de Portugal, o que tem implicações nas simulações de crédito pessoal dos bancos.
Evolução da TAEG média dos novos contratos de crédito ao consumo
Acompanhe a evolução mensal da TAEG média dos novos contratos de crédito ao consumo em Portugal, com base nos dados publicados pelo Banco de Portugal.
CONSULTAR OS VALORES MENSAIS
| Mês | TAEG média |
|---|
Os valores apresentados correspondem à TAEG média dos novos contratos de crédito ao consumo concedidos por bancos, excluindo renegociações. Este indicador reflete as condições do mercado e não representa uma proposta individual de financiamento, nem a TAEG máxima legal.
É importante sublinhar, neste contexto, que as taxas dos créditos pessoais com as finalidades de educação, saúde e transição energética são ainda mais vantajosas.
Para ilustrar a relevância de identificar a menor TAEG quando pede um empréstimo pessoal, vamos apresentar um exemplo.
Imagine que a Catarina pede um crédito pessoal online sem finalidade específica com as características seguintes:
- Montante de financiamento de 10.000€;
- Prazo de pagamento de 72 meses.
Após fazer uma pesquisa, encontrou duas ofertas: a do Santander e a da Cofidis. Eis as propostas de cada uma destas entidades:
| Entidade | TAEG | Prestação | MTIC |
|---|---|---|---|
Santander | 14,5% | 189,93€ | 14.371,05€ |
Cofidis | 15% | 202,78€ | 14.776,16€ |
Dados extraídos do website das financeiras em outubro de 2026
Por apresentar uma TAEG inferior, a proposta do Santander, neste caso em particular, é a mais benéfica: quer a prestação do crédito quer o custo final (MTIC) são inferiores.
👉 Lê mais: Transferir Crédito Pessoal Para Outro Banco.
Simulador de Crédito Pessoal Online
Continuar
 WhatsApp
 220 931 950
 geral@gestlifes.com
A simulação de um crédito pessoal pode ser feita no website de cada banco.
A questão é que, quando recorre a uma instituição financeira em particular, não consegue fazer comparações com as propostas de outros bancos.
➡️ No limite, poderá comparar propostas de crédito pessoal manualmente em cada financeira, mas esse processo é moroso e mais complexo.
Mas há uma boa notícia: pode utilizar o simulador 100% online e gratuito da Gestlifes.
Assim que preenche o formulário, comparamos, por si, os créditos pessoais dos diversos bancos e encontramos a proposta mais benéfica tendo por base as suas necessidades.
Além disso, consegue outros benefícios:
- Recebe uma resposta imediata no seu email com a sua prestação estimada;
- Tem o apoio de um gestor dedicado no decorrer de todo o processo de financiamento;
- Pode indicar a finalidade do crédito pessoal, o que permite encontrar mais propostas e obter condições especiais, como, por exemplo, prazos até 120 meses e taxas de juro menores.
É Seguro Simular e Pedir Um Crédito Pessoal Online?
Sim, é seguro simular e pedir um crédito pessoal online, desde que esse processo seja feito junto de bancos e intermediários de crédito registados no Banco de Portugal.
✅ Conheça a lista das entidades financeiras autorizadas pelo regulador português.
Ora, o importante é confirmar sempre que está a recorrer a uma entidade credível, de modo a evitar burlas no crédito online.
A Gestlifes, em particular, é uma marca registada com o número 1409 no Banco de Portugal e à qual é totalmente seguro pedir uma simulação de empréstimo pessoal online.
É Possível Obter Crédito Pessoal Com Resposta Imediata?
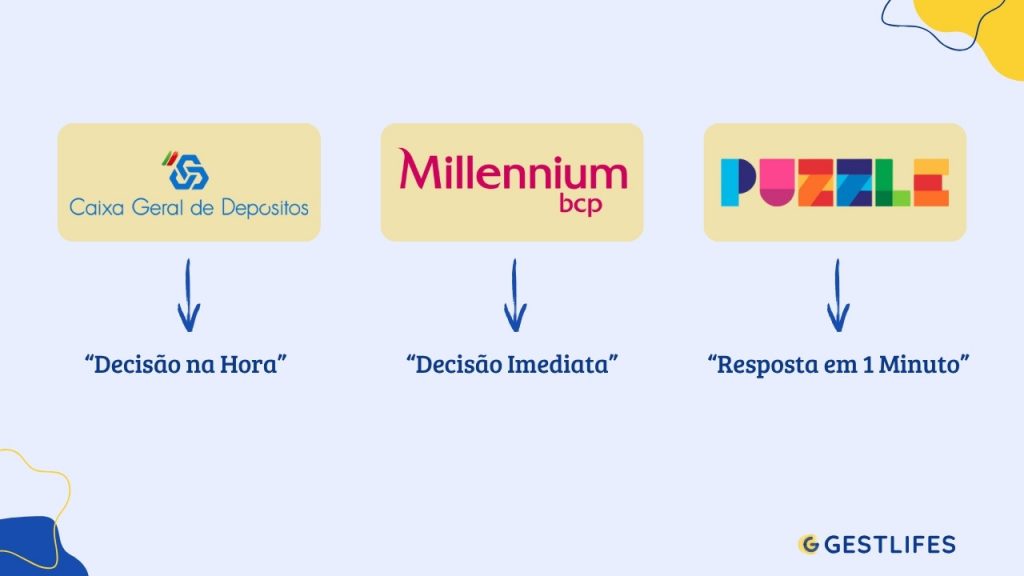
Sim, é possível pedir um crédito pessoal online e ter uma resposta imediata. Nalguns casos, essa resposta poderá, aliás, vir em minutos ou em poucas horas.
No entanto, a resposta imediata envolve uma pré-aprovação e não uma validação final do empréstimo.
👉 A resposta final depende de uma análise mais exaustiva do seu perfil de risco.
Se, de facto, houver uma aprovação imediata de um crédito pessoal, essa opção estará apenas disponível para os clientes que já têm uma conta no banco.
De forma resumida, o processo da seguinte forma:
- Comece por fazer o pedido online;
- O banco faz uma análise inicial e pode assegurar uma pré-aprovação imediata (mas, lembre-se, esta não é uma garantia absoluta de que o crédito está aprovado);
- Depois, num prazo de 24 a 48 horas, a instituição financeira dá a aprovação final e disponibiliza o dinheiro após a assinatura online do crédito.
Quanto Tempo Demora um Crédito Pessoal a ser Aprovado?
O tempo de aprovação de um crédito pessoal varia, tipicamente, entre as 24 e as 48 horas úteis.
O processo de validação de cada banco também pode condicionar esse prazo, trate-se, ou não, de um financiamento urgente.
Depois da aprovação, terá ainda de aguardar pela disponibilização do dinheiro propriamente dito. Este processo poderá demorar cerca de 48 horas úteis.
👍 Para ter a certeza de que estes prazos se aplicam ao seu pedido, procure fazer essa solicitação em dias úteis.
Dicas Para Acelerar a Aprovação do Crédito Pessoal Online
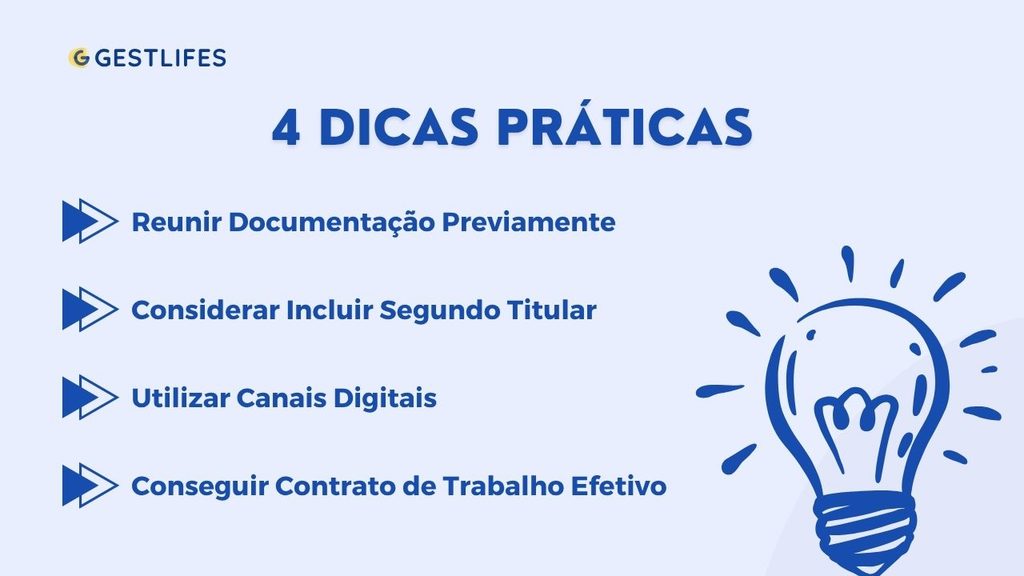
Para dar maiores garantias à instituição bancária de que consegue assumir o contrato de crédito e, assim, conseguir um financiamento mais célere, foque-se nas dicas seguintes:
Reúna a Documentação Previamente


Se conseguir juntar previamente os ficheiros necessários para obter um crédito pessoal online, o processo será ainda mais célere. No fundo, estará a adiantar-se e a ganhar tempo.
Considere Incluir um Segundo Titular
Uma segunda pessoa associada ao empréstimo significa maior garantia de cumprimento do contrato, pelo que terá maior chance de uma aprovação rápida do crédito com a inclusão de outro titular.
Note, ainda assim, que a pessoa em causa terá igualmente de assegurar requisitos básicos de solvabilidade, isto é, deve apresentar capacidade para cumprir as obrigações de pagamento caso o primeiro titular não consiga.
Utilize Canais Digitais
Sempre que possível, faça o seu pedido de crédito pessoal no website dos bancos ou, em alternativa, nas respetivas apps.
Consiga Contrato de Trabalho Efetivo
Evidentemente, esta possibilidade não está tanto no seu controlo, mas um contrato de trabalho a termo incerto significa também maior segurança aos olhos das entidades bancárias. A probabilidade de aprovação rápida do crédito pessoal é, por isso, maior.
Se estiver com dificuldades em conseguir a aprovação do seu crédito pessoal online, estas dicas irão certamente ajudar.
👍 Caso tenha outros financiamentos em curso, poderá ponderar uma consolidação dos créditos. Esta é também uma forma de baixar a sua taxa de esforço.
Cuidados a Ter Antes de Pedir um Crédito Pessoal Online
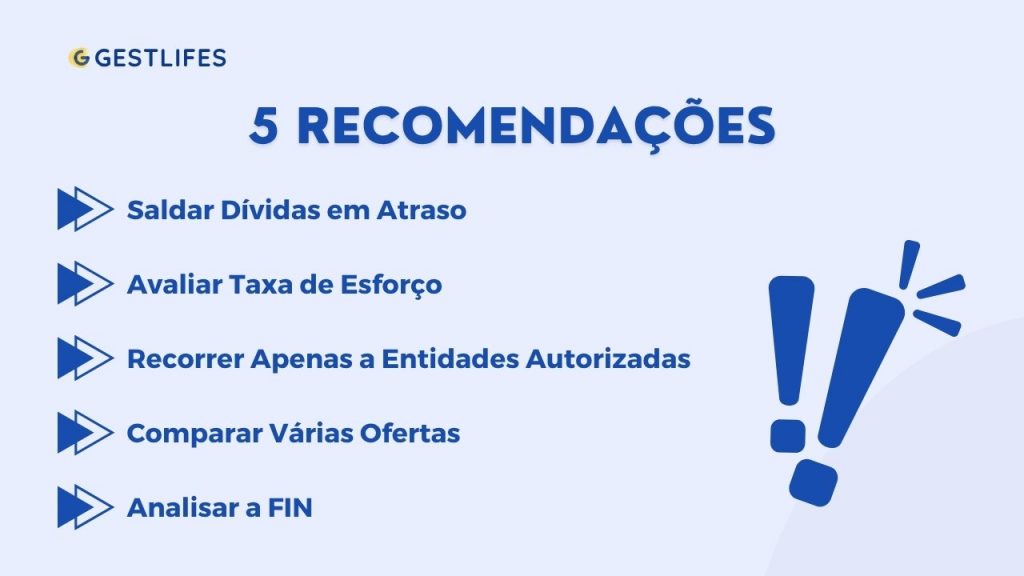
Há cinco recomendações que deve considerar antes de pedir o seu crédito pessoal online.
Salde Dívidas em Atraso
Esta é uma condição imperativa. Para obter a aprovação do seu empréstimo, é essencial garantir que não tem créditos em incumprimento no teu Mapa de Responsabilidades.
Se houver dívidas pendentes, faça os possíveis para liquidá-las.
Avalie a Sua Taxa de Esforço
Considere o impacto do crédito no seu orçamental mensal.
Se a sua taxa de esforço for demasiado elevada (acima dos 50%), muito provavelmente, já não tem espaço para pagar este encargo sem colocar em causa a sua saúde bancária.
Para contornar este obstáculo, pode, por exemplo, diminuir o montante solicitado ou aumentar o prazo de pagamento.
A sua taxa de esforço deve estar, idealmente, abaixo dos 35%.
Recorra Apenas a Entidades Autorizadas
Lembre-se de solicitar crédito pessoal exclusivamente junto das instituições de crédito devidamente registadas e autorizadas pelo Banco de Portugal.
Os empréstimos particulares não são uma opção viável.
Compare Várias Ofertas
A regra de ouro quando solicita um empréstimo é comparar o maior número de propostas. Só assim terá a certeza de que acede ao crédito pessoal mais benéfico.
Analise a TAEG e o MTIC, que identificam o custo total do empréstimo.
Pode aproveitar o simulador de intermediários de crédito como a Gestlifes, já que, com um único formulário, conseguirá aceder a várias ofertas de financiamento e conseguirá perceber qual é a mais vantajosa para o seu caso em particular.
Analise a FIN
Quando analisar diferentes propostas de crédito pessoal, avalie cuidadosamente a Ficha de Informação Normalizada (FIN) dessas ofertas.
No fundo, a FIN é o documento que apresenta todas as características, incluindo o custo total, do crédito pessoal. Este ficheiro permite comparar várias propostas de crédito de diferentes instituições bancárias ou mesmo dentro de uma só entidade.
✅ Os bancos estão sempre obrigados a disponibilizar a FIN aos clientes antes da contratação de um empréstimo.
Veja também quando faz mais sentido pedir crédito pessoal para reforçar os cuidados no acesso ao financiamento.
Documentos e Requisitos Para Ter Crédito Pessoal
Documento de Identificação | Cartão de Cidadão ou Bilhete de Identidade |
Comprovativo de Morada Fiscal | Cópia de uma fatura da luz, água, telecomunicações, etc. |
Comprovativo de IBAN | Obtido numa caixa multibanco ou através do homebanking do seu banco |
Comprovativo de Rendimentos | Cópia dos últimos três recibos de vencimento e do último Modelo 3 do IRS |
Mapa de Responsabilidades | Obtido através da Central de Responsabilidades de Crédito no site do Banco de Portugal |
Antes de concederem um financiamento pessoal, os bancos utilizam os documentos listados para analisar a sua situação financeira.
✅ O Modelo 3 do IRS está disponível na sua área pessoal no website do Portal das Finanças.
O objetivo das entidades financeiras é perceber se tem estabilidade financeira para liquidar o empréstimo.
Por isso, deve manter um perfil de crédito saudável e sem registo de incumprimentos prévios.
👉 O banco pode requerer o envio de outros ficheiros além dos listados se considerar relevante durante a análise do seu perfil.
Adicionalmente, há dois grandes requisitos a cumprir indispensavelmente para ter acesso ao seu empréstimo pessoal:
- Idade entre os 18 e os 75 anos;
- Residência em Portugal.
Quais são os Custos do Crédito Pessoal Online?
TAEG | Sempre Aplicável |
Imposto de Selo | Sempre Aplicável |
Taxa de Amortização | Nem Sempre Aplicável |
Comissões de Abertura | Nem Sempre Aplicável |
Seguros | Nem Sempre Aplicável |
Os custos do crédito pessoal incluem:
- TAEG: representa o custo total do financiamento expresso em percentagem anual do montante total do empréstimo. É uma boa base para comparar ofertas.
- Imposto de Selo: o pagamento do imposto de selo é obrigatório em todos os empréstimos. No caso do crédito pessoal, o imposto será de 0,12% se o prazo for inferior a um ano; e de 1,5% caso seja superior a esse período.
- Taxa de amortização: se quiser pagar antecipadamente o empréstimo, aplica-se uma taxa de amortização de crédito pessoal. Esta comissão é de 0,25% se faltar menos de um ano para terminar o crédito e de 0,5% se faltar mais de um ano.
Note que, se o seu crédito pessoal tiver uma taxa variável, não se aplica a comissão de amortização antecipada.
Outras despesas, nomeadamente os seguros e comissões de abertura, serão aplicáveis apenas nalguns bancos.
👍 Numa situação de aperto ou perante imprevistos, como doenças ou desemprego, um seguro de crédito, em particular, pode dar-lhe uma segurança extra para conseguir cumprir o pagamento e evitar o sobreendividamento.
Facultativos ou não, lembre-se de que todos os custos e condições do seu contrato de crédito estão devidamente discriminados na Ficha de Informação Normalizada.
👉 Leia mais: Tenho Um Crédito Pessoal. Posso Fazer Outro?
O Que Acontece Se Não Pagar Um Crédito Pessoal?
Em caso de incumprimento do empréstimo pessoal, poderá enfrentar consequências como o pagamento de mais juros e até ações judiciais. Em concreto:
- Juros de mora: ao atrasar o pagamento das prestações, terá de suportar juros de mora que irão aumentar por cada dia passado sem saldar esta dívida.
Em caso de mora do devedor e enquanto a mesma se mantiver, as instituições podem cobrar juros moratórios, mediante a aplicação de uma sobretaxa anual máxima de 3%, a acrescer à taxa de juros remuneratórios aplicável à operação (...).
- Decreto-Lei n.º 58/2013
- Crescimento da dívida: esta é uma consequência direta dos juro de mora. A acumulação de juros resulta num aumento da dívida que tem perante o banco.
- Presença na lista negra do Banco de Portugal: se estiver com pagamentos em atraso, poderá ver o seu nome incluído na lista negra do regulador e ver outros créditos recusados.
- Penhora de bens: se tiver dado como garantia um bem como, por exemplo, o carro (no caso do crédito automóvel), poderá vê-lo penhorado como consequência da falha de pagamentos.
Para combater o incumprimento, o Banco de Portugal lançou duas medidas: o PARI e o PERSI, que funcionam como uma rede de apoio para os clientes.
Pode, em todo o caso, evitar que esses mecanismos de ajuda sejam acionados ao adotar as boas práticas que partilhámos.
👉 De acordo com o DL n.º 133/2009, de 02 de Junho, tem o direito de anular o empréstimo nos primeiros 14 dias após a assinatura do contrato e não precisa de apresentar justificação para essa desistência.
Conclusão
É possível obter um crédito pessoal online com resposta imediata, mas este não deve ser o principal fator a considerar no momento de pedir um empréstimo.
De facto, deve avaliar características como a TAEG do financiamento para garantir que beneficia do crédito mais barato.
Lembre-se também de comparar as propostas de várias entidades financeiras e escolha a que melhor se adapta às suas necessidades.
Através do nosso simulador, consegue fazer tudo de uma só vez e evita prolongar o processo, sendo até possível receber o dinheiro na conta em 24 horas.
Continuar


