










 Escrito por
 Revisto por
Comprar casa é um dos passos mais importantes que terá de dar, mas escolher o empréstimo com melhores condições pode ser muito desafiante.
Para ajudar, explicamos neste artigo o que deve avaliar antes de avançar:
- Quais os custos envolvidos: prestação, comissões e impostos;
- Qual a sua taxa de esforço;
- Que fatores determinam o valor que pode pedir.
Pode ainda contar com a Gestlifes na pesquisa do empréstimo mais vantajoso. Avaliamos o mercado por si e apresentamos a melhor solução para o seu perfil.
Finalidades do Crédito Habitação
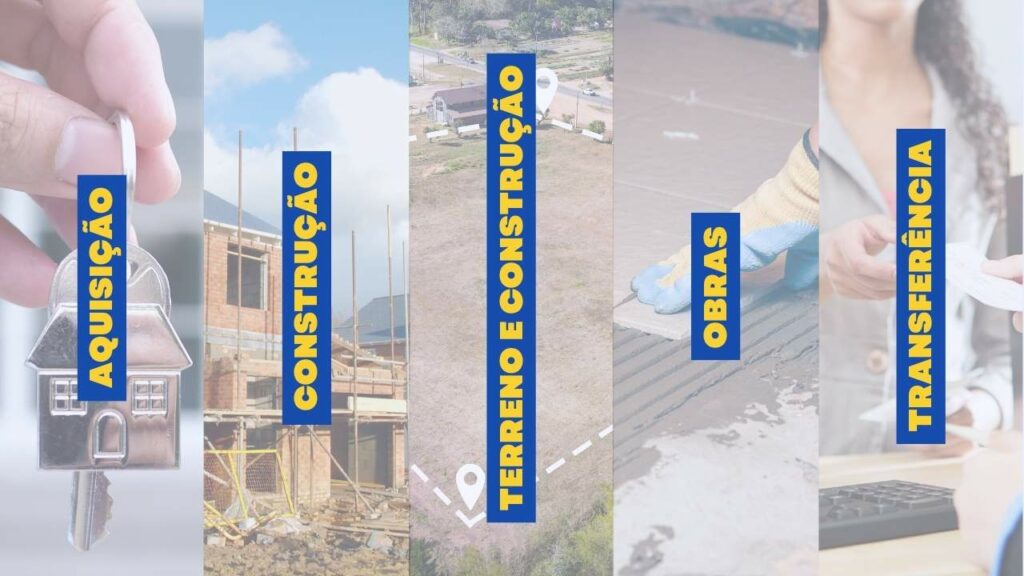
Um crédito habitação é um tipo de financiamento muito versátil. Este empréstimo envolve cinco grandes finalidades.
Aquisição


É a solução mais procurada em Portugal. Destina-se às pessoas que pretendem adquirir um imóvel pronto a habitar e sem necessidade de remodelações.
Construção
Serve para financiar custos de construção de uma casa. O valor do crédito é entregue por tranches consoante o desenvolvimento da obra.
👉 Descubra qual a melhor opção entre comprar ou construir casa.
Terreno e Construção
Engloba um financiamento para comprar terreno e ainda para construir uma habitação.
Obras
É uma solução de crédito habitação e obras, orientada a quem pretende comprar uma casa que precisa de renovações.
Transferência
Permite transferir o seu crédito habitação de uma entidade financeira para outra para melhorar as condições do empréstimo.
É também possível encontrar modalidades mais específicas, como o crédito multiusos, que permite juntar o montante para comprar casa a um valor extra para outras despesas.
👍 Pode ainda beneficiar de um financiamento para casas modulares e para investimento em imóveis pré-fabricados.
Importa referir igualmente que, para as diferentes finalidades referidas, o seu imóvel poderá ter três propósitos distintos:
- Habitação Própria Permanente: a casa será utilizada enquanto local permanente para viver.
- Habitação Própria Secundária: envolve habitações para férias ou para uso sazonal.
- Habitação para Investimento: destina-se a imóveis a canalizar para o mercado de arrendamento, ou seja, é uma espécie de crédito para investimento imobiliário.
Condições do Crédito Habitação
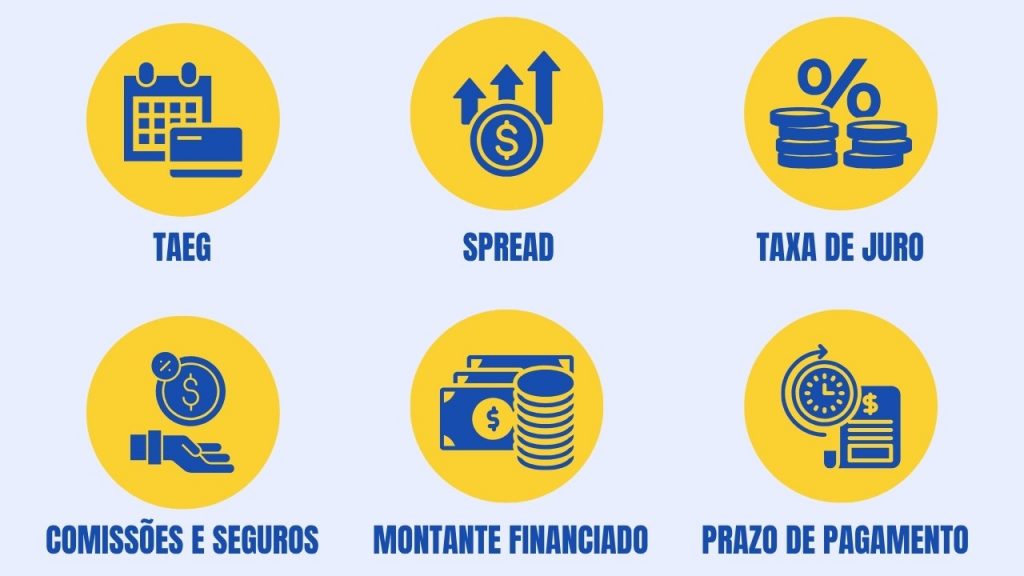
Um contrato de crédito habitação apresenta sempre um conjunto de condições que influenciam diretamente as propostas que as instituições financeiras apresentam.
Para identificar o empréstimo mais vantajoso para o seu caso em particular, deve analisar as seis variáveis seguintes:
- TAEG;
- Spread;
- Taxa de Juro;
- Comissões e seguros;
- Montante financiado;
- Prazo de pagamento.
Explicamos, de seguida, o que deve ter em conta quando avalia cada um destes indicadores para conseguir comparar propostas das várias financeiras e escolher o melhor crédito habitação.
TAEG
A TAEG (Taxa Anual Efetiva Global) representa o custo total do crédito em percentagem anual do montante que o banco empresta.
No fundo, esta taxa inclui encargos como os juros, comissões, seguros e todas as outras despesas do financiamento.
Por isso, quando comparar propostas de crédito habitação com o mesmo montante de financiamento e prazo de pagamento, deve procurar aquela com a TAEG mais baixa.
👉 A TAEG impacta diretamente o MTIC (Montante Total Imputado ao Consumidor).
Vejamos o impacto desta variável no custo final de um crédito atravé de um exemplo prático.
Suponha que o José vai comprar casa sozinho e encontra as duas propostas de empréstimo seguintes:
| Entidade | TAEG | Prestação | MTIC |
|---|---|---|---|
A | 5,2% | 574,34€ | 301.096,32€ |
B | 5,5% | 599,18€ | 308.145,33€ |
Exemplo ilustrativo para um montante de financiamento de 127.500,00€ a 40 anos
Ao optar pela oferta do banco A, cuja TAEG é inferior, o José beneficia de uma prestação menor e de um custo final igualmente mais reduzido.
Spread
O spread é a margem de lucro de um banco quando contrata um crédito habitação.
A par da TAEG, este é um indicador em que deve focar-se: o objetivo deve passar igualmente por encontrar os empréstimos com o menor spread.
A grande vantagem é que o valor do spread é definido por cada instituição financeira e, como tal, pode ser negociado, ao contrário do acontece com a TAEG.
✅ Alguns bancos, como o Millennium BCP, por exemplo, têm até em vigor campanhas de spread a 0% para atrair novos clientes.
Note, contudo, que, para beneficiar de um spread mais baixo, terá de adquirir outros produtos ao abrigo das chamadas “vendas associadas facultativas”.
Por isso, deve confirmar que, de facto, compensa baixar o spread.
Pense, por exemplo, no caso da Ana. Esta consumidora simulou um crédito habitação de 180.000€ no Novo Banco e recebeu as propostas seguintes:
| Spread | TAEG | Prestação | MTIC | |
|---|---|---|---|---|
Sem Produtos Associados | 1,6% | 5,3% | 828,75€ | 427.996,67€ |
Com Produtos Associados | 1,1% | 4,8% | 771,21€ | 399.579,01€ |
Dados extraídos a partir de uma simulação no site da financeira a 30.08.2026
Para aceder à redução do spread, a Ana teve de adquirir dois produtos:
- Uma conta à ordem;
- A domiciliação do ordenado nessa conta.
Face às condições apresentadas, neste caso em particular, baixar o spread compensou.
Em todo o caso, lembre-se de que um spread mais baixo não significa um empréstimo mais barato. Este é um dos principais mitos associados ao crédito habitação.
Taxa de Juro
A taxa de juro define quanto irá pagar ao banco pelo empréstimo. Há três opções disponíveis:
- Nos créditos com taxa de juro fixa, a prestação mantém-se constante até ao final do contrato;
- Num empréstimo com taxa de juro variável, as mensalidades podem subir ou descer em função da Euribor;
- No caso da taxa de juro mista, há uma prestação fixa durante um período inicial e, posteriormente, o crédito muda para uma taxa variável.
💡 Leia também: qual a melhor escolha entre a taxa fixa ou variável?
O tipo de taxa de juro ideal depende da sua tolerância ao risco e das condições do mercado. A taxa fixa dá mais segurança, mas é superior à praticada num crédito com taxa variável ou mista.
Analisemos, por exemplo, a oferta do Santander para um empréstimo de 170.000€ a 30 anos.
| TAEG | Prestação | MTIC | |
|---|---|---|---|
Taxa Fixa | 5,1% | 851,29€ | 325.860,83€ |
Taxa Variável | 4,1% | 623,06€ | 346.482,32€ |
Taxa Mista | 4,1% | 589,14€ | 345.601,96€ |
Dados extraídos a partir de uma simulação no site da financeira a 30.08.2026
A taxa de juro mista é a que oferece, atualmente, as condições mais vantajosas em termos de custo mensal, e este dado ajuda a explicar o interesse crescente por este tipo de taxa, de acordo com os dados do Banco de Portugal.

Comissões e Seguros
Além das taxas de juro, os bancos cobram diferentes comissões relacionadas com a obtenção do crédito habitação. No essencial, deve considerar três grandes custos:
- Comissão de abertura: também conhecida como comissão de “estudo” ou de “dossier”, esta taxa envolve o custo para analisar a concessão do crédito.
- Comissão de avaliação: diz respeito ao custo cobrado para o banco avaliar e determinar o valor do imóvel a comprar.
- Comissão de formalização: é cobrada, como o nome sugere, no momento de formalizar o contrato e visa cobrir todos os processos associados ao empréstimo.
Estes custos variam de banco para banco, mas há uma similaridade: a cada comissão, acresce o respetivo imposto de selo (de 4%).
👉 As comissões que cada instituição financeira cobra estão identificadas no preçário do banco. O ficheiro é conhecido como “Folheto de Comissões e Despesas”.
Além destas comissões, deve também considerar os seguros do crédito, nomeadamente, o seguro de vida e o seguro multirriscos.
Estas despesas podem aumentar significativamente o valor do seu empréstimo, principalmente quando opta pelas ofertas dos bancos.
Ora, pode e deve procurar soluções de seguro em entidades externas. No caso específico do seguro de vida, é mais vantajoso recorrer a opções fora do banco na maioria das vezes.
Por exemplo, no caso de um crédito no valor de 200.000€ para um cliente com 35 anos, a diferença é de 15€ por mês ao fazer o seguro de vida com a MetLife, parceira da Gestlifes.
| Prémio Mensal no Banco | Prémio Mensal na MetLife | Poupança Anual |
|---|---|---|
27,09€ | 11,28€ | 189,72€ |
Contudo, é boa prática rever se a contratação do seguro fora do banco resulta numa penalização no spread do empréstimo.
👍 Ao contrário dos seguros de vida e multirriscos, o seguro de recheio da casa não é obrigatório.
Montantes de Financiamento
O principal aspeto a reter sobre o montante financiado diz respeito ao limite imposto pelo Banco de Portugal.
Em concreto, o regulador determina que os bancos podem emprestar, no máximo, 90% do valor do imóvel destinado a habitação própria e permanente.
👉 A quantia que as entidades bancárias não emprestam deve ser financiada com capitais próprios atravé da famosa “entrada no crédito habitação“.
Para determinar o valor concreto a emprestar, os bancos calculam o Loan-To-Value (LTV) do crédito, que permite conhecer o risco associado ao financiamento.
| Entidade | LTV Máximo |
|---|---|
Banco CTT | 90% |
Novo Banco | 90% |
Crédito Agrícola | 90% |
Santander | 90% |
Bankinter | 80% |
Millennium BCP | 90% |
BPI | 90% |
Caixa Geral de Depósitos | 90% |
Montepio | 90% |
UCI | 90% |
Dados atualizados a 30.08.2026 a partir do website das financeiras
Importa recordar, claro, que vigora uma exceção aplicada ao crédito habitação jovem até 35 anos. Nestes casos, o financiamento pode chegar aos 100%.
De resto, note que o LTV é aplicado igualmente quando pede uma segunda hipoteca da casa.
💡 Leia mais sobre quanto pode pedir no crédito habitação.
Prazo de Pagamento
O prazo de reembolso do crédito habitação também impacta diretamente a mensalidade e os juros a suportar até ao final do contrato.
Há duas informações que deve considerar:
- Os créditos com prazos mais longos apresentam prestações menores, mas o custo final será maior devido ao efeito dos juros;
- Pelo contrário, períodos de reembolso menores traduzem-se em mensalidades superiores, mas apresentam um custo total mais baixo.
Para confirmar estas partilhas, vamos apresentar um caso prático.
Imagine que recorre à Caixa Geral de Depósitos, a título de exemplo, para contratar o seu crédito habitação.
Para um empréstimo de 150.000€ com taxa mista, eis o impacto de diferentes prazos na mensalidade e no custo final:
| Prazo | TAEG | Mensalidade | MTIC |
|---|---|---|---|
37 Anos | 4,8% | 652,41€ | 315.425,62€ |
30 Anos | 4,7% | 720,45€ | 275.727,06€ |
Dados atualizados a 30.08.2026 a partir do website da financeira
Apesar de pagar mais todos os meses, neste caso em particular conseguiria uma poupança de 39.698,56€ no fim do contrato com um prazo de pagamento inferior.
Neste contexto, é indispensável referir que a sua idade condiciona o prazo de pagamento máximo do seu empréstimo:
| Idade | Prazo de Pagamento Máximo |
|---|---|
Até 30 Anos | 40 Anos |
Entre 30 e 35 Anos | 37 Anos |
Mais de 35 Anos | 35 Anos |
Exemplo Prático
Para perceber como estes fatores se aplicam na prática, vamos apresentar um exemplo concreto: o do João e da Ana.
Sem quaisquer dívidas atuais, este casal tem um rendimento líquido de 4.000€ e tem disponíveis 30.000€ para a entrada do crédito.
Vejamos o raciocínio da Ana e do João.
Cenário 1
Numa fase inicial, o João e a Ana queriam ter uma noção de preços para comprar casa. Para isso, começaram por pesquisar que habitação conseguiriam adquirir.
Feitas as contas, perceberam que poderiam investir em imóveis até 272.848,00€. A prestação, para essa quantia, seria de 901,87€ e teriam ainda uma despesa inicial de 30.000€:
- Entrada: 27.448,62€;
- Custos bancários: 1.000€;
- Escritura: 1.551,38€.
Face a estas características, a taxa de esforço do casal seria de 23%, o que representa um valor muito saudável.
Cenário 2
Suponha agora que estes dois jovens já têm em vista um imóvel de 220.000,00€.
Para conhecerem as condições do crédito ao nível de prestações e custos iniciais, fizeram as contas.
Neste caso, a taxa de esforço é ainda menor: uma vez que estarão a comprar uma casa abaixo do valor máximo recomendado, pagarão menos mensalmente (706,47€).
Os encargos iniciais são igualmente inferiores:
- Entrada: 27.768,61€
- Custos bancários: 1.000€;
- Escritura: 1.231,39€.
Cenário 3
Por fim, pense num cenário menos otimista. Imagine que o rendimento líquido mensal do João e da Ana é de 1.450€.
As contas mudam bastante: considerando a compra um imóvel com o mesmo valor, a taxa de esforço nesta situação tornaria o crédito inviável (49%).
👉 O Banco de Portugal permita a concessão de créditos a clientes com taxas de esforço até 45%.
Uma alternativa para este casal passa por procurar casas até cerca 210.400,00€. Dessa forma, haverá maior desafogo orçamental.
Quais São os Custos do Crédito Habitação?
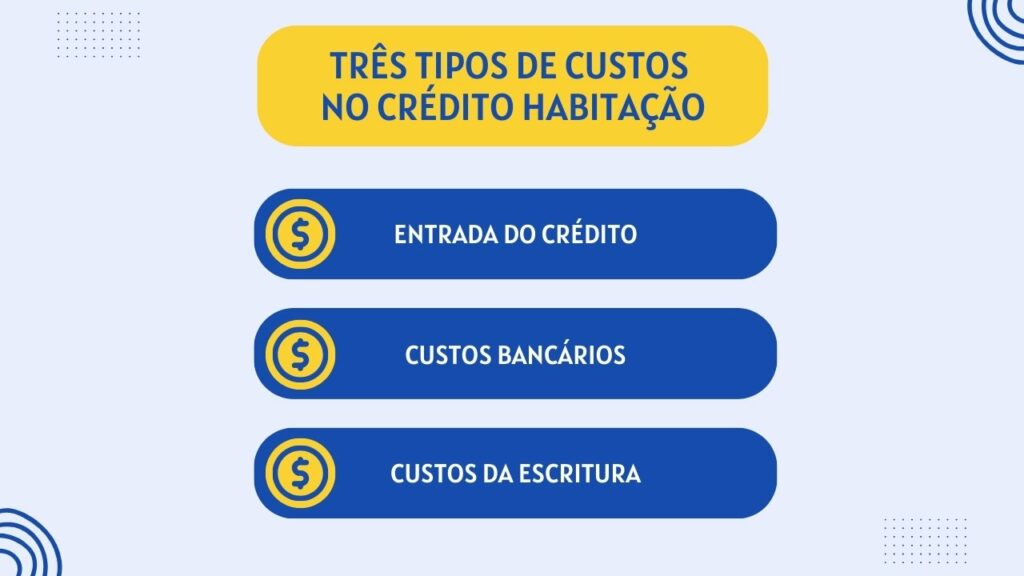
Aquando da contratação do seu crédito habitação, terá três tipos de custos:
- Entrada do crédito: é a quantia que os bancos não financiam (na maioria dos casos, entre 10% a 15% do valor do imóvel);
- Custos bancários: envolvem as comissões de abertura, de avaliação e de formalização;
- Escritura: abarca diversas despesas, entre as quais se destacam o IMT, o imposto de selo e o registo da hipoteca.
👍 Os jovens até aos 35 anos estão isentos do pagamento do IMT e do imposto de selo.
Enquanto os custos bancários são definidos pelas próprias instituições bancárias, os encargos restantes variam de acordo com o valor do imóvel.
Há, ainda assim, custos fixos no ato da escritura, em particular:
- Registo da hipoteca: 225€
- Cópia do contrato de crédito: 43€
- Declaração de Direito de Preferência: 15€.
Se pretender amortizar antecipadamente o seu crédito habitação, há duas comissões a ter em consideração:
- Comissão de 2% sobre o montante a amortizar nos créditos com taxa variável;
- Comissão de 0,5% nos empréstimos com taxa fixa.
✅ Conheça outras medidas de apoio ao crédito habitação.
Lembre-se sempre de considerar estes custos e não apenas a sua mensalidade. Focar apenas na prestação da casa é um dos maiores erros a evitar no crédito habitação.
Documentos e Requisitos Necessários Para Ter o Crédito Habitação Aprovado
A aprovação do seu crédito para comprar casa implica, desde logo, o envio de uma série de documentos. Primeiro, terá de enviar documentação relativa aos titulares do empréstimo.
Documento de Identificação | Cartão de Cidadão ou Bilhete de Identidade |
Comprovativo de Morada Fiscal | Cópia de uma fatura da luz, água, telecomunicações, etc. |
Comprovativo de IBAN | Obtido numa caixa multibanco ou atravé do homebanking do seu banco |
Comprovativo de Rendimentos | Cópia dos últimos três recibos de vencimento e do último Modelo 3 do IRS |
Mapa de Responsabilidades | Obtido atravé da Central de Responsabilidades de Crédito no site do Banco de Portugal |
Numa etapa posterior, deve enviar os ficheiros relativos ao imóvel propriamente dito, nomeadamente:
- O Contrato de Promessa de Compra e Venda;
- A certidão de teor;
- A Caderneta Predial;
- O certificado energético;
- Licença de Utilização do imóvel;
- Ficha Técnica de Habitação;
- Orçamento e licença de obras (apenas no crédito habitação para obras);
- Projeto de construção e licença de construção (apenas no crédito habitação para construção).
👉 Caso esteja a vender o seu imóvel atual, deve também obter o distrate de hipoteca.
Além desta documentação, deve cumprir um conjunto de requisitos para transmitir maior confiança ao banco e, dessa forma, maximizar as chances de aprovação do empréstimo.
Identificamos cinco critérios que deve ter em conta.
Mantenha um histórico bancário saudável
Se tiver outras prestações, deve mostrar um perfil de crédito limpo e manter os pagamentos em dia. Se tiver o nome na lista negra do Banco de Portugal, é muito provável que o financiamento seja rejeitado.
Apresente um segundo titular ou um fiador
Integrar outra pessoa no seu contrato ou ter um fiador são duas variáveis que aumentam a probabilidade de aprovação do empréstimo. Com um segundo titular, em específico, diminui-se o risco associado a um possível incumprimento.
Mantenha uma taxa de esforço reduzida
Opte apenas por um montante que consegue pagar. Embora a sua taxa de esforço possa chegar a um limite de 45%, o ideal é manter este indicador abaixo dos 35% para conseguir uma folga orçamental maior ao fim do mês.
Procure estabilidade profissional com contrato efetivo
É claro que o acesso a um contrato de trabalho nem sempre depende de si, mas é importante salientar que as entidades bancárias atribuem uma relevância grande à existência de um vínculo laboral efetivo.
Prepare o montante necessário para as despesas iniciais
Privilegie a poupança de modo a garantir a cobertura dos custos relacionados com a contratação do empréstimo.
Para avaliarem o seu perfil financeiro e a sua capacidade para liquidar o empréstimo, os bancos dão particular relevância ao seu Mapa de Responsabilidades.
Conclusão
Um crédito habitação é uma decisão de longo prazo. Antes de avançar, compare propostas, avalie todos os custos envolvidos – prestação, impostos, escritura, seguros – e escolha a solução que melhor se adapta ao seu perfil financeiro.